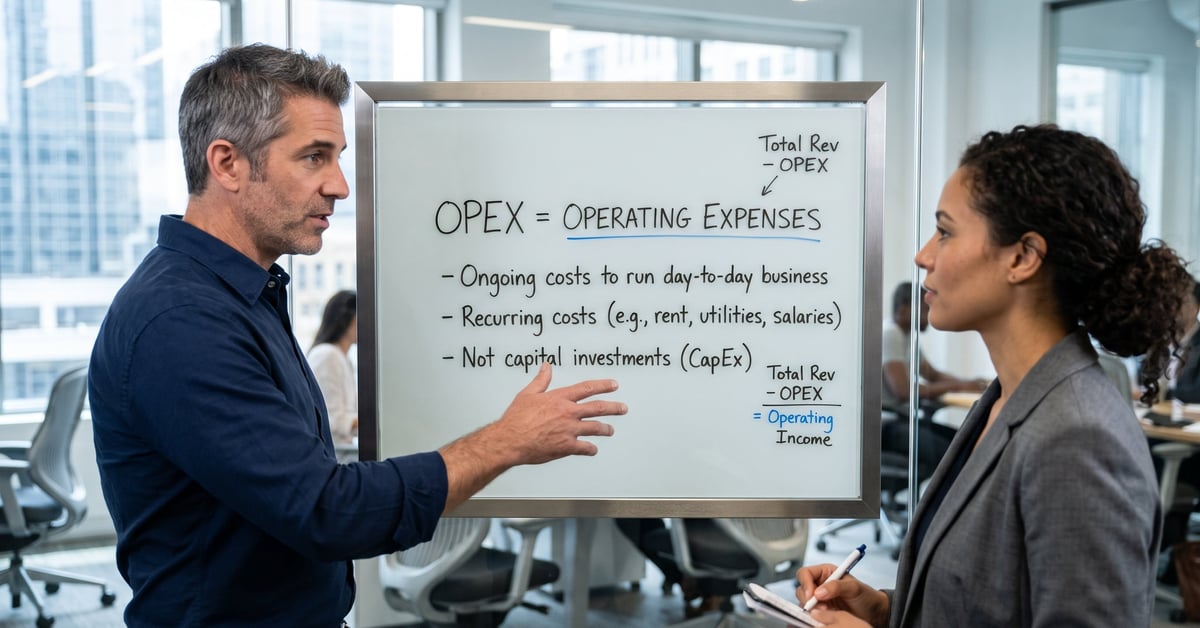
Loyer, salaires, abonnements logiciels, frais de maintenance — tout ça, c’est de l’OPEX. Trois lettres que comptables et directeurs financiers manient quotidiennement, mais dont le sens exact échappe encore à beaucoup de managers et créateurs d’entreprise. Pourtant, comprendre où finit l’OPEX et où commence le CAPEX, c’est la base pour piloter un budget sans mauvaise surprise.
L’acronyme vient de l’anglais Operating Expenditure — littéralement « dépense d’exploitation ». Il désigne l’ensemble des charges courantes qu’une entreprise engage pour faire tourner ses activités au jour le jour. Rien de spectaculaire dans la définition, mais les implications comptables, fiscales et stratégiques sont loin d’être anodines.
Ce que recouvre exactement l’OPEX
Les dépenses opérationnelles en pratique
L’OPEX englobe toutes les dépenses nécessaires au fonctionnement courant d’une structure, sans création d’actif durable. Contrairement à un investissement qui s’étale sur plusieurs années, une dépense opérationnelle est consommée dans l’exercice en cours — elle passe directement en charge dans le compte de résultat.
Voici les catégories les plus fréquentes :
- Loyers et charges locatives
- Salaires, cotisations sociales, frais de formation
- Achats de matières premières et fournitures consommables
- Abonnements SaaS, licences logicielles récurrentes
- Frais de maintenance et d’entretien des équipements
- Dépenses marketing, publicité, frais de déplacement
- Énergie (électricité, gaz, eau)
Un exemple concret : une PME qui paie 1 200 € par mois pour son CRM en mode abonnement enregistre cette dépense en OPEX chaque mois. Si elle avait acheté un logiciel sous licence perpétuelle pour 15 000 €, elle aurait potentiellement activé un CAPEX à amortir sur plusieurs années.
💡 Notre conseil
Avant de valider une commande importante, posez-vous la question : cette dépense crée-t-elle un actif que l’entreprise possède durablement ? Si la réponse est non, vous êtes en OPEX. Ce réflexe simple évite des requalifications comptables coûteuses lors d’un audit.
Traitement comptable et fiscal
Sur le plan comptable, les OPEX s’inscrivent directement en charges de l’exercice. Résultat : ils réduisent le bénéfice imposable de l’année concernée, sans étalement. C’est l’un de leurs atouts fiscaux majeurs — l’économie d’impôt est immédiate, pas différée.
Les normes IFRS et les règles françaises (PCG) s’accordent sur ce point : une dépense est opérationnelle si elle ne remplit pas les critères d’activation d’un actif (contrôle, avantages économiques futurs probables, coût fiable). Dès qu’un doute existe, les équipes comptables appliquent en général le principe de prudence et passent la dépense en charge — donc en OPEX.
✅ À retenir
OPEX = charge de l’exercice, déductible immédiatement. CAPEX = investissement activé au bilan, déductible via l’amortissement sur la durée de vie de l’actif. Le traitement comptable est différent, l’impact sur la trésorerie aussi.
OPEX vs CAPEX : les différences qui comptent vraiment
La frontière entre charge et investissement
CAPEX — Capital Expenditure — désigne les dépenses en capital : achat de machines, construction d’un bâtiment, acquisition de brevets, développement d’un logiciel propriétaire. Ces dépenses créent ou améliorent un actif inscrit au bilan, puis amorti sur sa durée d’utilité.
| 📋 OPEX | 🏗️ CAPEX |
|---|---|
| Loyer mensuel des locaux | Achat des locaux |
| Abonnement logiciel SaaS | Développement d’un logiciel interne |
| Maintenance d’une machine | Achat ou remplacement d’une machine |
| Frais de formation annuels | Acquisition d’un brevet ou d’une licence perpétuelle |
La frontière n’est pas toujours nette. Une rénovation légère d’un local, c’est de l’OPEX. Une rénovation qui allonge significativement la durée de vie du bâtiment, c’est du CAPEX à activer. Les équipes finance tranchent au cas par cas, souvent en fixant un seuil minimal (par exemple 500 € ou 1 000 €) en dessous duquel tout passe automatiquement en charge.
Pourquoi ce choix a un impact stratégique
Classifier une dépense en OPEX plutôt qu’en CAPEX change plusieurs indicateurs financiers clés. L’EBITDA, par exemple, n’inclut pas les amortissements — donc un investissement en CAPEX gonfle l’EBITDA à court terme par rapport à une dépense OPEX équivalente passée en charge. Les investisseurs lisent ces ratios ; les directions financières arbitrent en conséquence.
Le mouvement vers le cloud a radicalement transformé ces arbitrages. Avant, une entreprise achetait ses serveurs (CAPEX). Aujourd’hui, elle loue de la puissance de calcul chez AWS ou Azure (OPEX). Résultat : bilan allégé, flexibilité accrue, mais charges récurrentes plus élevées. Aucune option n’est universellement meilleure — tout dépend du modèle économique, des objectifs de rentabilité et de la situation de trésorerie.
~70%
des budgets IT des grandes entreprises sont désormais alloués en OPEX (cloud, SaaS), contre moins de 30 % il y a dix ans — source : Gartner, 2023
Piloter ses OPEX efficacement
Les leviers de maîtrise des dépenses opérationnelles
Réduire les OPEX sans casser la machine, c’est l’exercice d’équilibriste préféré des DAF. Quelques leviers concrets :
- Renégocier les contrats fournisseurs régulièrement — un contrat signé il y a trois ans dans un contexte de pénurie n’est plus adapté au marché actuel.
- Auditer les abonnements SaaS : les organisations accumulent des licences inutilisées. Une étude de Productiv (2022) estime que 49 % des licences SaaS sont sous-utilisées dans les grandes entreprises.
- Mutualiser des ressources entre équipes ou filiales pour éviter les doublons.
- Automatiser les tâches répétitives à faible valeur ajoutée — l’économie sur les heures salariées devient vite significative.
L’objectif n’est pas d’asphyxier les équipes opérationnelles, mais d’éliminer les frictions et les dépenses zombies qui persistent par inertie.
OPEX et tableaux de bord financiers
Un pilotage rigoureux des OPEX passe par un suivi mensuel des charges par catégorie, comparé au budget initial. Le ratio OPEX/Chiffre d’affaires est l’un des indicateurs les plus surveillés : il mesure l’efficacité opérationnelle de l’entreprise. Plus il baisse (sans dégradation de la qualité), mieux c’est.
Certaines directions vont plus loin et modélisent leurs OPEX en variables et fixes. Les OPEX fixes (loyer, abonnements de base) sont incompressibles à court terme. Les OPEX variables (intérim, publicité, frais de déplacement) s’ajustent rapidement selon l’activité. Cette distinction oriente les décisions de coupe budgétaire quand les revenus chutent.
⚠️ À garder en tête
Couper les OPEX à l’aveugle peut dégrader la capacité opérationnelle de l’entreprise plus vite que prévu. Supprimer un contrat de maintenance pour économiser 200 € par mois peut coûter 15 000 € de réparation six mois plus tard. Chaque ligne OPEX mérite une analyse coût/bénéfice, pas juste une suppression réflexe.
OPEX dans des contextes variés
Startups, grands groupes et secteur public
Dans une startup en phase d’amorçage, presque tout est OPEX — les fondateurs louent, s’abonnent, sous-traitent. Ils évitent le CAPEX pour préserver leur cash et rester agiles. À l’inverse, un industriel comme Airbus ou Renault dispose de milliards d’euros d’actifs immobilisés — leur structure de dépenses penche massivement du côté CAPEX.
Dans le secteur public, la distinction OPEX/CAPEX se retrouve sous d’autres noms : dépenses de fonctionnement vs dépenses d’investissement. La logique reste identique. Une collectivité locale qui recrute un agent municipal génère de l’OPEX ; celle qui construit une médiathèque engage du CAPEX.
L’essor du modèle « tout-OPEX » et ses limites
Le passage au cloud, l’essor du leasing et du « as-a-Service » ont poussé de nombreuses entreprises vers un modèle quasi exclusivement OPEX. Flexibilité maximale, bilan allégé, pas d’obsolescence matérielle — les avantages sont réels.
Mais attention aux angles morts. Sur le long terme, louer coûte souvent plus cher qu’acheter. Et une entreprise dont 90 % des coûts sont des charges récurrentes est très exposée en cas de contraction brutale du chiffre d’affaires : les OPEX, eux, continuent de tomber chaque mois.
Vous pouvez d’ailleurs consulter les Sondages d’ABCsondage.fr pour voir comment les entreprises françaises arbitrent concrètement entre OPEX et CAPEX selon leur secteur — les résultats varient fortement entre industrie, services et tech.
Lister toutes les dépenses récurrentes et vérifier leur classification OPEX ou CAPEX.
Pour chaque poste significatif, comparer le coût total en mode OPEX (location, abonnement) vs CAPEX (achat) sur 3 à 5 ans.
Mettre en place un tableau de bord mensuel OPEX par catégorie avec alertes sur les dépassements budgétaires.
Questions fréquentes
Quelle est la différence entre OPEX et CAPEX en comptabilité ?
L’OPEX (Operating Expenditure) désigne les dépenses courantes passées directement en charge dans le compte de résultat de l’exercice — loyers, salaires, abonnements. Le CAPEX (Capital Expenditure) correspond aux dépenses en capital qui créent un actif inscrit au bilan et amorti sur plusieurs années — achat de machines, construction, développement logiciel propriétaire. L’impact fiscal est immédiat pour l’OPEX, étalé dans le temps pour le CAPEX.
Est-ce qu’un abonnement SaaS est de l’OPEX ou du CAPEX ?
Un abonnement SaaS mensuel ou annuel est de l’OPEX : la dépense est récurrente, ne crée pas d’actif appartenant à l’entreprise, et passe en charge sur l’exercice concerné. En revanche, le développement d’un logiciel interne propriétaire ou l’achat d’une licence perpétuelle peuvent être classifiés en CAPEX selon les normes comptables applicables (IFRS ou PCG français).
Comment les OPEX influencent-ils le résultat imposable d’une entreprise ?
Les dépenses OPEX réduisent directement le résultat imposable de l’année où elles sont engagées. C’est leur principal avantage fiscal par rapport au CAPEX : l’économie d’impôt est immédiate. Avec le CAPEX, seule la quote-part d’amortissement annuelle vient diminuer le résultat, ce qui étale l’économie fiscale sur toute la durée de vie de l’actif.
Comment calculer le ratio OPEX sur chiffre d’affaires ?
Le ratio OPEX/CA se calcule en divisant le total des dépenses opérationnelles par le chiffre d’affaires de la même période, puis en multipliant par 100. Par exemple, 400 000 € d’OPEX pour 1 000 000 € de CA donne un ratio de 40 %. Plus ce ratio est bas, plus l’entreprise génère de marge opérationnelle. Il varie fortement selon le secteur : une entreprise de services dépassera souvent 60 %, là où un pure player e-commerce peut viser 20-30 %.
Peut-on convertir du CAPEX en OPEX, et pourquoi le faire ?
Oui, et c’est précisément ce que permet le cloud computing ou le leasing : au lieu d’acheter un serveur (CAPEX), l’entreprise loue de la capacité cloud (OPEX). Cette conversion allège le bilan, réduit le besoin en capital, et offre plus de flexibilité pour ajuster les ressources à la demande. En contrepartie, le coût total sur plusieurs années est souvent supérieur à l’achat direct.